Réduction d’impôts et la défiscalisation de vos dons
Réduction d’impôts et la défiscalisation de vos dons : votre générosité soutient des enfants orphelins, des enfants en situation de handicap et des familles fragiles.
En France, un don éligible peut aussi ouvrir droit à une réduction d’impôt. Cette page vous aide à comprendre les règles essentielles, simplement et avec des références officielles.
Réduction d’impôts et la défiscalisation de vos dons : comprendre l’avantage fiscal
Un don reste avant tout un acte libre et solidaire. L’avantage fiscal vient ensuite : il dépend de la nature de l’organisme bénéficiaire, du type d’aide apportée et de votre situation fiscale. Il est plus juste de parler de réduction d’impôt que de « déduction du revenu ».
Notre priorité reste l’impact humain : aider les enfants à accéder à l’alimentation, aux soins, à la mobilité, à l’éducation et à un accompagnement digne. Les informations ci-dessous présentent les principales règles fiscales françaises applicables aux dons, avec une mise à jour 2026.
66 %
Cas général pour les particuliers. Les dons à des organismes d’intérêt général éligibles ouvrent droit à une réduction d’impôt égale à 66 % du montant versé, dans la limite de 20 % du revenu imposable.
Jusqu’à 75 %
Certains dons bénéficient d’un taux renforcé. Pour les organismes répondant aux conditions d’aide aux personnes en difficulté, la réduction peut atteindre 75 % dans la limite d’un plafond spécifique de 2 000 € pour les versements concernés depuis le 14 octobre 2025.
60 %
Mécénat d’entreprise. Dans le cas général, l’entreprise peut bénéficier d’une réduction d’impôt de 60 % pour la fraction du don jusqu’à 2 M€, puis 40 % au-delà, sous réserve des plafonds applicables.
Réduction d’impôts et la défiscalisation de vos dons : règles pour les particuliers
La défiscalisation de vos dons dépend de l’organisme bénéficiaire et de la nature de ses actions. Pour éviter toute confusion, voici les deux mécanismes les plus courants.
Le régime général à 66 %
Les dons effectués au profit d’organismes d’intérêt général éligibles peuvent ouvrir droit à une réduction d’impôt de 66 % du montant versé, dans la limite de 20 % du revenu imposable.
Exemple : pour un don de 100 €, la réduction peut atteindre 66 €. Pour un contribuable pouvant imputer intégralement cette réduction, le coût net après avantage fiscal est alors de 34 €.
Si les versements dépassent le plafond de 20 % du revenu imposable, l’excédent peut être reporté sur les 5 années suivantes, dans les conditions prévues par l’administration fiscale.
Le taux renforcé à 75 %
Certains organismes d’intérêt général qui apportent gratuitement une aide aux personnes en difficulté peuvent relever du taux de 75 %. La loi de finances pour 2026 a porté le plafond spécifique à 2 000 € pour les versements concernés effectués depuis le 14 octobre 2025.
Au-delà de ce plafond, la fraction excédentaire peut relever du taux de 66 %, dans la limite de 20 % du revenu imposable.
Important : le taux de 75 % n’est pas automatique pour toutes les associations. Il dépend des conditions légales applicables à l’organisme et aux actions concernées.
Le reçu fiscal : un document à conserver
Lorsqu’un don ouvre droit à un avantage fiscal, l’organisme bénéficiaire peut délivrer un reçu fiscal.
Vous n’avez généralement pas à joindre ce justificatif à votre déclaration, mais il doit être conservé en cas de demande de l’administration.
Le reçu doit correspondre à un don effectué sans contrepartie significative.
Don et IFI : un régime différent
La réduction d’Impôt sur la Fortune Immobilière (IFI) obéit à des règles distinctes de la réduction d’impôt sur le revenu. Le taux peut atteindre 75 %, dans la limite de 50 000 € de réduction, mais la liste des organismes éligibles est limitative.
Une association simplement reconnue d’intérêt général n’est donc pas automatiquement éligible à la réduction IFI. Pour éviter toute information trompeuse, il convient de vérifier précisément le statut de l’organisme bénéficiaire avant d’utiliser un don au titre de l’IFI.
Consulter la liste officielle des organismes éligibles à la réduction IFI sur le BOFiP.
Entreprises : soutenir l’association par le mécénat
Quelles formes de mécénat ?
Une entreprise peut soutenir une action solidaire de plusieurs manières :
- don en numéraire ;
- don en nature : matériel, fournitures ou biens utiles ;
- mécénat de compétences : mise à disposition de savoir-faire ;
- produit-partage, lorsque l’opération est organisée dans le respect des règles applicables.
Le soutien peut ainsi répondre à un besoin précis : éducation, santé, mobilité, alimentation ou accompagnement de familles fragiles.
Quel avantage fiscal ?
Dans le cas général, les entreprises soumises à l’impôt sur le revenu ou à l’impôt sur les sociétés peuvent bénéficier d’une réduction d’impôt de 60 % du montant des versements jusqu’à 2 M€, puis de 40 % pour la fraction supérieure.
Les versements sont retenus dans la limite de 20 000 € ou de 5 ‰ du chiffre d’affaires annuel hors taxes, lorsque ce second montant est plus élevé. Des règles particulières existent pour certains organismes d’aide aux personnes en difficulté.
Vos dons deviennent des actions concrètes
La fiscalité ne doit jamais faire oublier l’essentiel : derrière chaque don, il y a une aide concrète apportée à un enfant ou à une famille. Voici quelques domaines dans lesquels votre soutien peut être utile.
Un soutien régulier peut contribuer aux besoins essentiels d’un enfant : alimentation, scolarité, santé et accompagnement au quotidien.
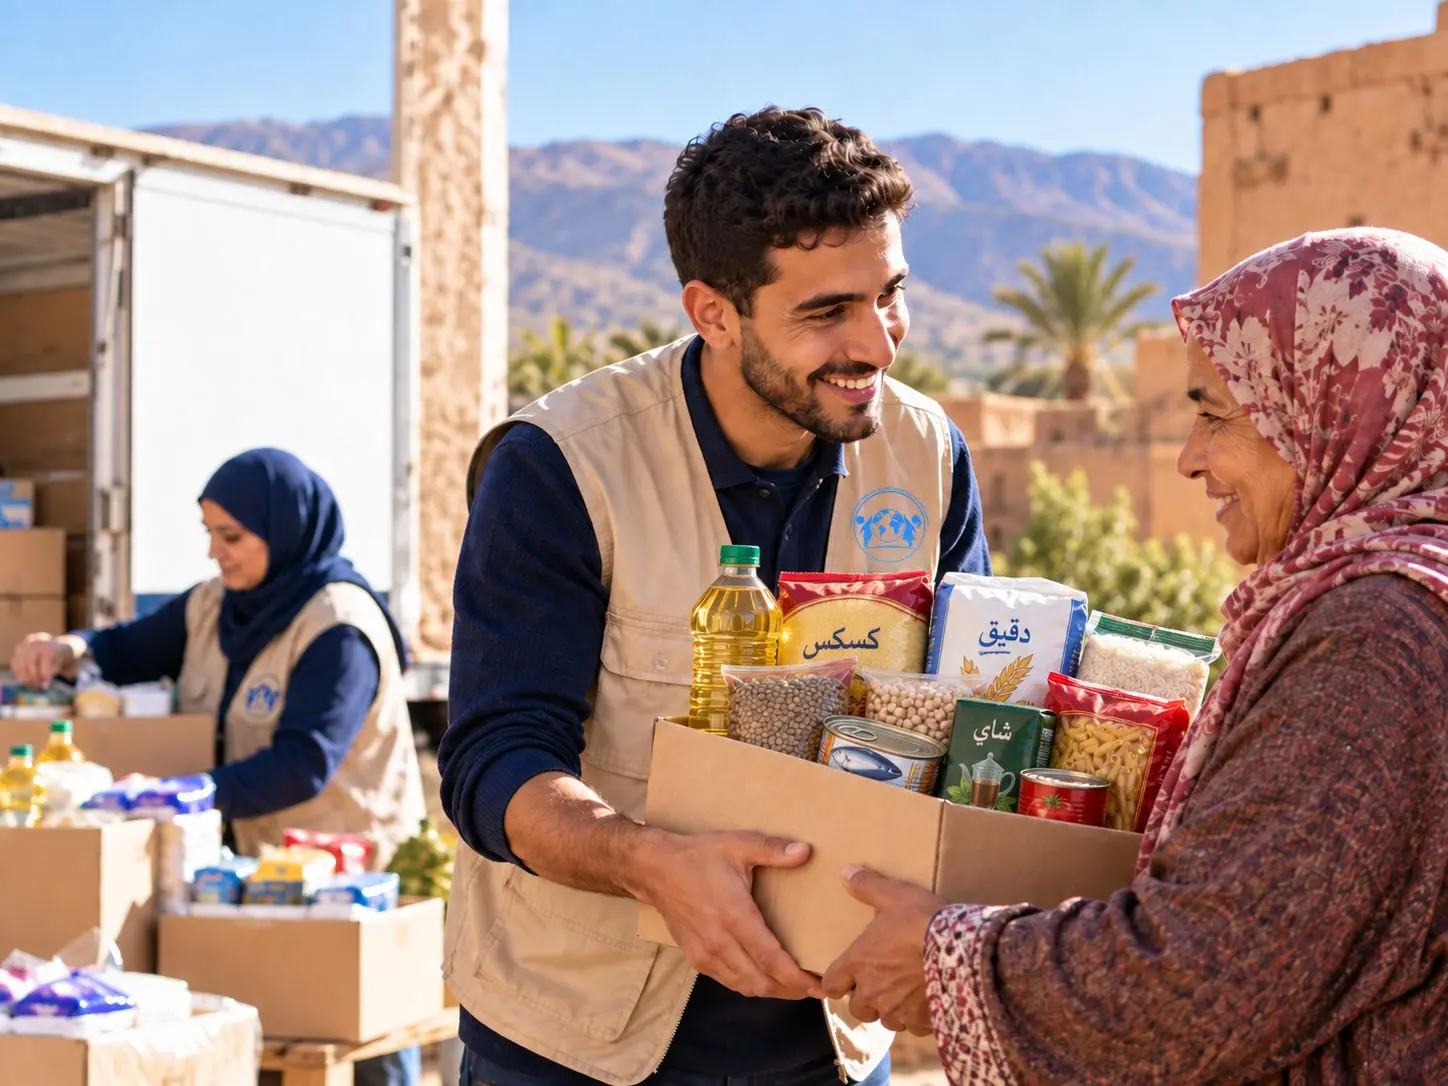
Les distributions de produits de première nécessité répondent à des besoins urgents tout en préservant la dignité des familles.
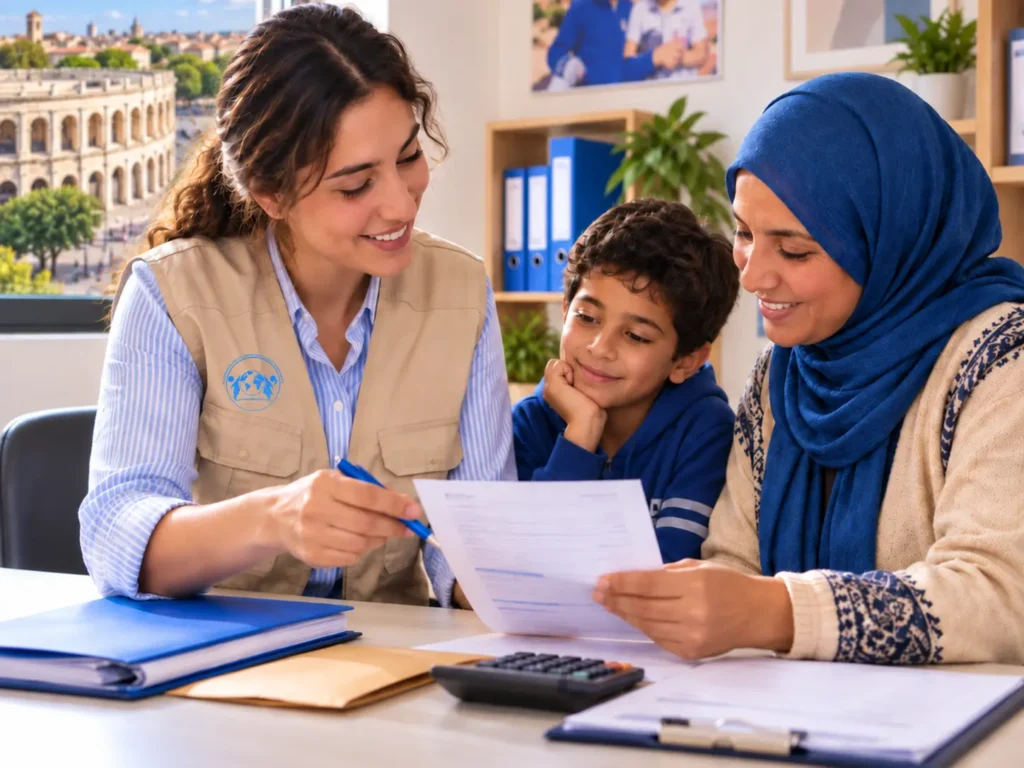
Cartables, fournitures, outils éducatifs et encouragement permettent aux enfants de commencer l’année scolaire avec plus de confiance.
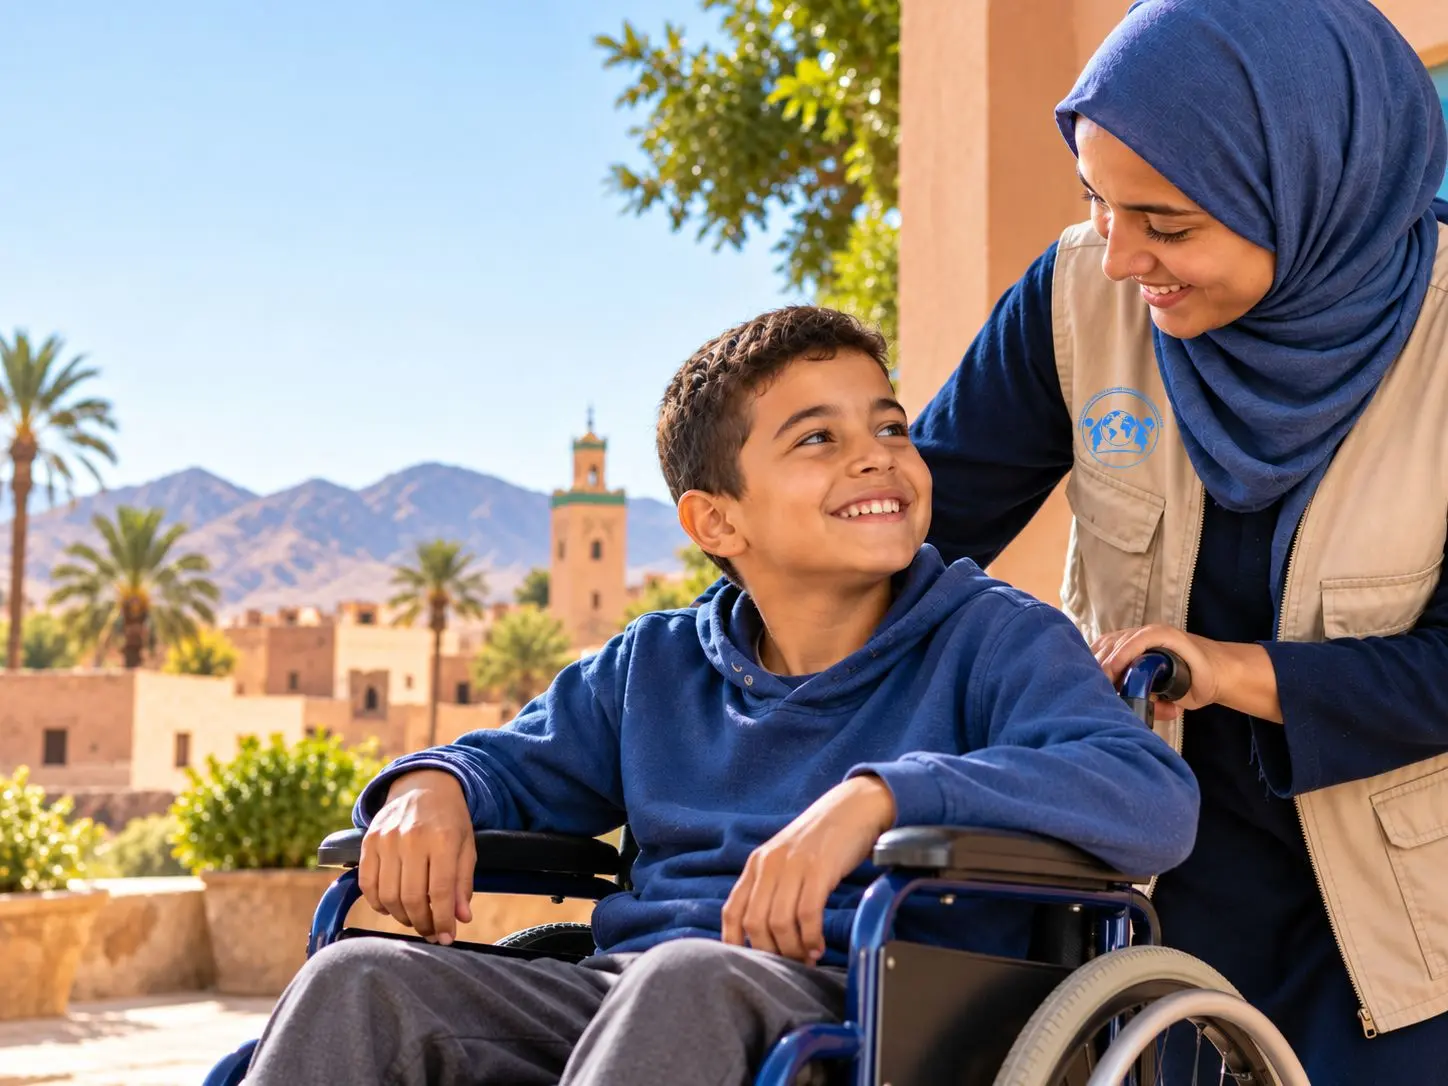
Fauteuils roulants, béquilles et aides adaptées peuvent améliorer l’autonomie et la vie quotidienne d’enfants et de familles.
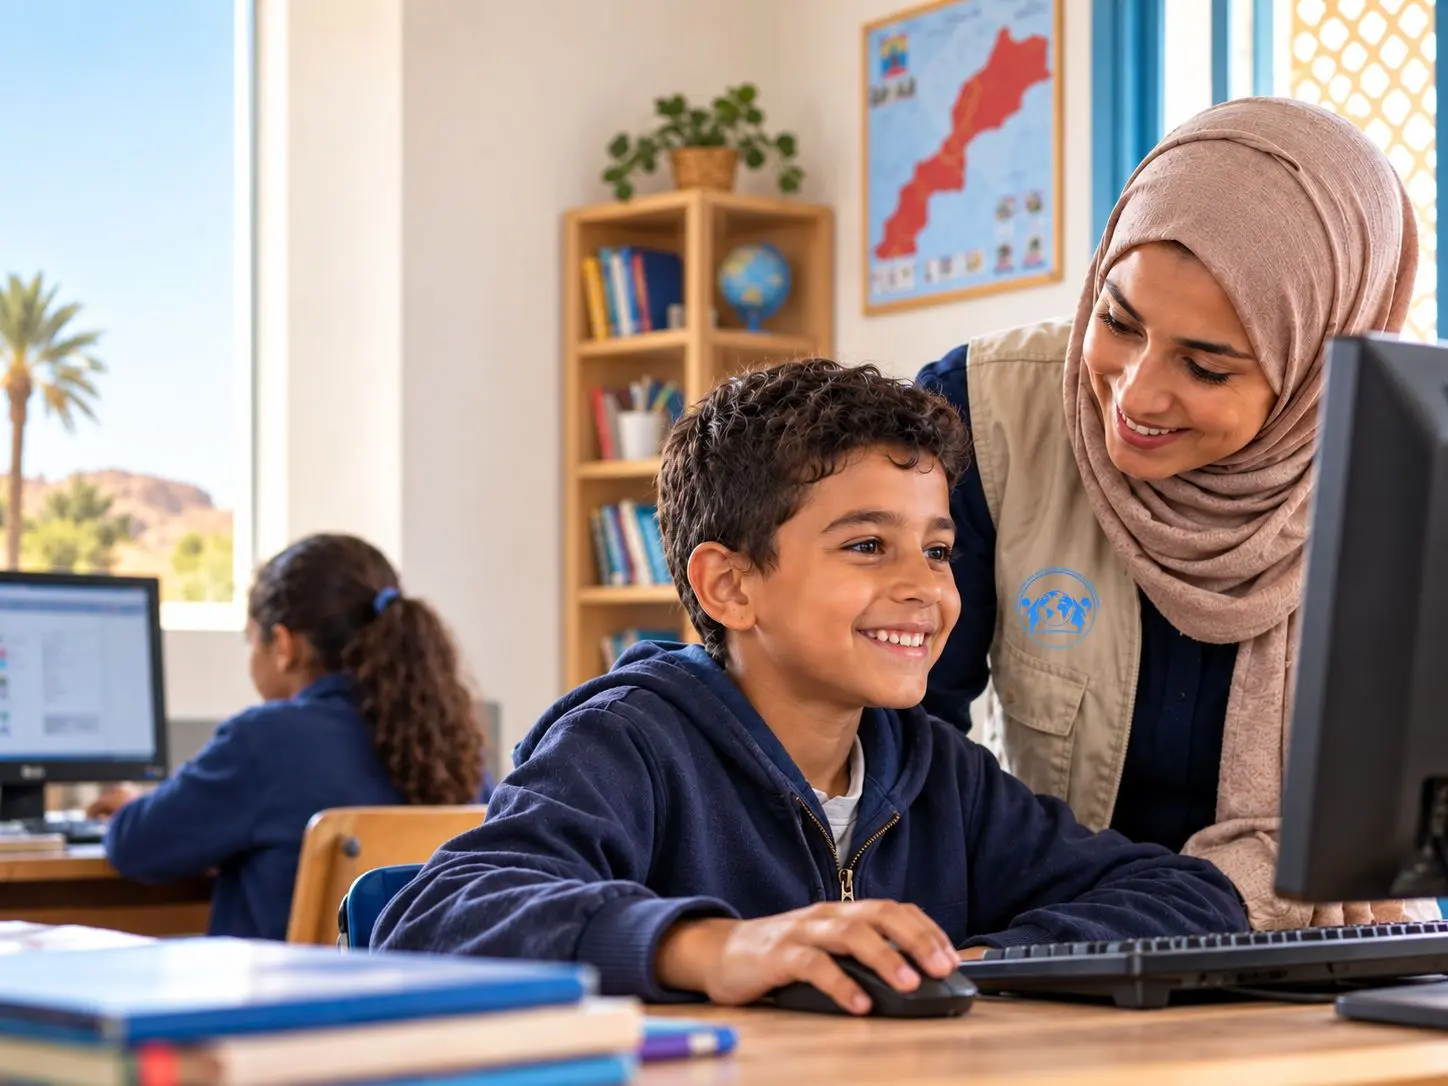
Accès à l’informatique
Du matériel informatique peut aider les enfants à étudier, faire leurs devoirs et développer des compétences utiles pour leur avenir.
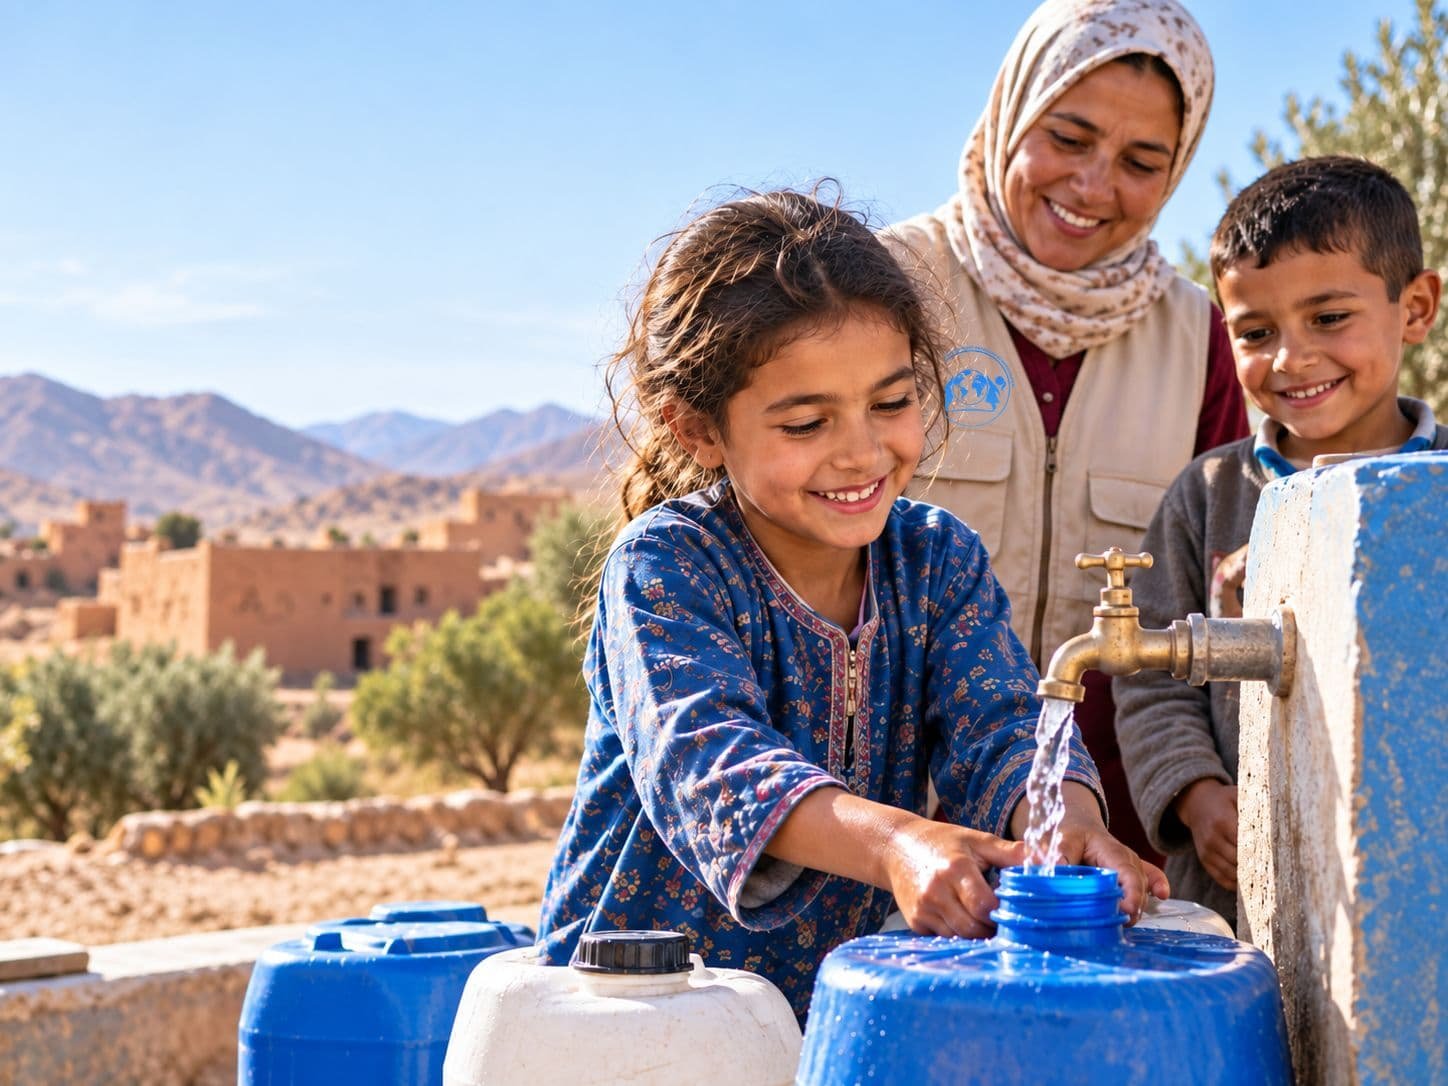
Accès à l’eau
Les projets liés à l’eau répondent à un besoin vital et peuvent soulager durablement des familles vivant dans des zones isolées.
Un don peut alléger votre impôt. Surtout, il peut alléger une difficulté.
La réduction d’impôts et la défiscalisation de vos dons accompagnent un geste solidaire. Chaque contribution, ponctuelle ou régulière, renforce notre capacité à agir auprès des enfants et des familles que nous accompagnons. Merci pour votre confiance et votre solidarité.
Références officielles pour vérifier les règles fiscales
Les règles fiscales peuvent évoluer. Pour vérifier la défiscalisation de vos dons et disposer d’une information à jour, nous vous recommandons de consulter directement les sources officielles :
- impots.gouv.fr – Dons à une association : que puis-je déduire ?
- BOFiP – Réduction d’impôt au titre des dons faits par les particuliers
- economie.gouv.fr – Mécénat des entreprises
Les informations de cette page sont générales et ne constituent pas un conseil fiscal personnalisé.
Une équipe à votre écoute
Une question sur votre don ou votre reçu fiscal ?
Notre équipe peut vous renseigner sur les modalités pratiques de don et sur les documents délivrés par l’association. Pour une situation fiscale personnelle complexe, rapprochez-vous de l’administration fiscale ou de votre conseil habituel.
Questions fréquentes sur la réduction d’impôts et la défiscalisation de vos dons
Lorsqu’un don est versé à un organisme éligible et sans contrepartie significative, il peut ouvrir droit à une réduction d’impôt. Le taux dépend de la catégorie de l’organisme : 66 % dans le régime général et jusqu’à 75 % pour certains organismes répondant aux conditions légales d’aide aux personnes en difficulté.
Pour les versements concernés par le régime renforcé, le plafond spécifique a été porté à 2 000 € pour les dons effectués à compter du 14 octobre 2025. La fraction qui dépasse ce plafond peut relever du taux de 66 %, sous réserve des conditions applicables.
Non. Le taux de 75 % est réservé à certaines catégories d’organismes et d’actions définies par la loi. Les autres dons éligibles relèvent généralement du taux de 66 %.
Dans le régime général, la fraction excédant la limite de 20 % du revenu imposable peut être reportée sur les cinq années suivantes, dans les conditions prévues par l’administration fiscale.
En principe, vous n’avez pas à joindre le reçu à votre déclaration de revenus. Conservez-le toutefois afin de pouvoir le présenter si l’administration fiscale vous le demande.
Oui, si les conditions d’éligibilité sont remplies. Les versements effectués au cours de l’année sont pris en compte selon les règles applicables à la catégorie de l’organisme bénéficiaire.
Non. Le régime IFI est distinct et la liste des organismes bénéficiaires est limitative. Une association d’intérêt général n’est pas automatiquement éligible à cette réduction.
Dans le cas général, la réduction est de 60 % du montant du don jusqu’à 2 M€, puis 40 % au-delà, sous réserve du plafond annuel de 20 000 € ou de 5 ‰ du chiffre d’affaires hors taxes si ce montant est plus élevé.
Oui. Le mécénat peut notamment prendre la forme d’un don financier, d’un don en nature ou d’un mécénat de compétences, sous réserve de respecter les règles de valorisation et d’éligibilité applicables.
Les références les plus fiables sont impots.gouv.fr, le Bulletin officiel des finances publiques (BOFiP) et economie.gouv.fr. Cette page contient des liens directs vers ces sources officielles.